Domain ulvr.de kaufen?
Wir ziehen mit dem Projekt
ulvr.de um.
Sind Sie am Kauf der Domain
ulvr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ulvr.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
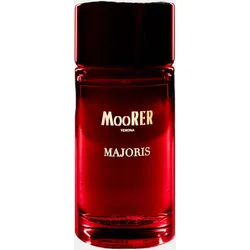
Parfüm MehrfarbigUnisex-Parfüm KOPFNOTEN HERZNOTEN BASISNOTEN Alphard Bergamotte, Kumarine, Vetiver, Orangen- Iris, Ylang-Ylang, Grapefruitblätter Kubanisches Zedernholz, haitianischer Vetiver, Eichenmoos, Amber Majoris Sorrento-Zitrone, sizilianische Orange, kalabrische Grapefruit Veilchen, Magnolie, Pfingstrose Amber, Weihrauch, weißer Moschus Mouud Bergamotte, Kardamom, Eukalyptus Veilchen, Orris, Amber, Weihrauch Sandelholz, Vetiver, Tabak, Moschus Terra D'Ombra Koriander, Zitrone, Muskat Jasmin, Teerose, italienisches Leder Vetiver, Gurjumbalsam, Guajakholz289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
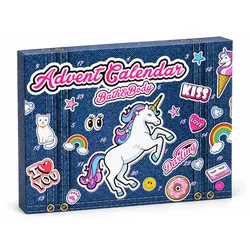
Einhorn Körperpflege Adventskalender - JEANS EDITION - Kosmetik Weihnachtskalender UnicornXXL Einhorn-Adventskalender in der Jeans-Edition – 24 Pflegeüberraschungen Dieser außergewöhnliche Einhorn-Adventskalender in der Jeans-Edition verbindet zauberhaften Unicorn-Look mit einem coolen Denim-Design. Hinter den 24 Türchen warten abwechslungsreiche Überraschungen rund um Körperpflege, Wellness und Beauty – perfekt für eine besonders schöne Vorweihnachtszeit. Mit seinem auffälligen Einhorn-Motiv, bunten Regenbögen und verspielten Details ist der Kosmetik-Adventskalender ein echter Blickfang. Das großzügige XXL-Format von ca. 46 × 34 cm macht ihn zu einer eindrucksvollen Weihnachtsdekoration und steigert die Vorfreude auf das tägliche Öffnen. Enthalten ist eine vielseitige Auswahl an Pflege- und Wellnessprodukten: von Körperlotion, Duschgel und Shampoo über Badezusätze und Seifen bis hin zu praktischem Zubehör für Nägel und Körperpflege. Damit ist der Kalender eine originelle Geschenkidee für alle, die Einhörner, Beauty und kleine Wellnessmomente lieben. Die Highlights auf einen Blick 24 abwechslungsreiche Überraschungen rund um Körperpflege, Beauty und Wellness Verspieltes Einhorn-Design in trendiger Jeans-Optik Großzügiges XXL-Format mit ca. 46 cm Breite Mit Pflegeprodukten, Badezusätzen und praktischem Zubehör Originelle Geschenkidee für Einhorn-Fans Dekorativer Blickfang für die Adventszeit Produktdetails Ausführung: Einhorn-Adventskalender in der Jeans-Edition Anzahl der Überraschungen: 24 Inhalt: Körperpflege, Badezusätze, Beauty- und Pflegezubehör Abmessungen: ca. 46 × 4 × 34 cm ⚠️ Spoilerwarnung Achtung: Nicht weiterlesen, wenn Sie sich oder die beschenkte Person vom Inhalt überraschen lassen möchten! Inhalt des Adventskalenders Körperlotion, 20 ml Badefizzer, 30 g Seife, 30 g Nagelbürste Badesalz, 30 g Schaumbad, 30 ml Badefizzer, 25 g Nagelknipser Spiegel Badekonfetti, 3,5 g Duschgel, 20 ml Seife, 25 g Netzschwamm Mini-Nagelfeilen Fußlotion, 20 ml Bimsstein Seife, 20 g Nagelfeile Shampoo, 20 ml Seife, 22 g Badeperle, 4 g Lippenbalsam, 3 g Badefizzer, 30 g Hand- & Nagelcreme, 20 ml21,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Evolsin 7 Tage Antitranspirant Dab-on ohne Parfüm 2x 2x35 ml KörperpflegeSet enthält2x Evolsin 7 Tage Antitranspirant - Für Damen & Herren - Bis zu 7 Tagen schweißfrei 35 mlEvolsin 7 Tage Antitranspirant - Für Damen & Herren - Bis zu 7 Tagen schweißfrei MEHR ALS EIN DEO - es ist ein Antitranspirant. Das EVOLSIN Antitranspirant wurde zur gezielten Reduzierung von Schwitzen entwickelt und ist für Damen und Herren. Die Anti-Schweiß-Formulierung mit Aluminiumchlorid kontrolliert die Schweißbildung an der aufgetragenen Hautstelle; die Wirkung kann - abhängig von Hauttyp und Anwendung - bis zu 7 Tage anhalten. Überschüssige Körperwärme wird dabei weiterhin über andere Hautbereiche reguliert. Das Antitranspirant kann an verschiedenen Körperregionen angewendet werden, einschließlich Achseln sowie bei schwitzigen Händen & Füßen; aufgrund der dickeren Hautstruktur an Händen und Füßen kann eine individuell angepasste Anwendung erforderlich sein. Das Evolsin Antitranspirant ist parfümfrei und frei von Konservierungsstoffen und Farbstoffen und kann bei Bedarf mit einem zusätzlichen Deodorant kombiniert werden. Die Anwendung erfolgt abends auf saubere, vollständig trockene Haut, wird über Nacht einwirken gelassen und morgens abgewaschen; in der Regel genügt eine Anwendung pro Woche zur gezielten Kontrolle von Schwitzen. MEHR ALS EIN DEO: Herren und Damen können das EVOLSIN Antitranspirant zur gezielten Reduzierung von starkem Schwitzen nutzen. BIS ZU 7 TAGEN SCHWEISSFREI: Das Evolsin Anti Transpirant verstopft die Schweißporen und sorgt damit für eine Unterdrücken des Schwitzens für bis zu 7 Tagen. IDEAL BEI SCHWITZIGEN HÄNDEN & FÜSSEN: Anti Schweiß Anwendung für Hände und Füße - Aufgrund der dickeren Hautstruktur kann eine individuell angepasste Anwendung erforderlich sein. PARFÜMFREI & OHNE FARBSTOFFE: Das Antitranspirant ist frei von Parfum, Konservierungsstoffen und Farbstoffen und kann bei Bedarf mit einem zusätzlichen Deodorant kombiniert werden. EINFACHE ANWENDUNG & WÖCHENTLICHE ROUTINE: Abends auf saubere, vollständig trockene Haut auftragen, über Nacht einwirken lassen und morgens abwaschen. In der Regel reicht eine Anwendung pro Woche gegen Schwitzen aus. Anwendung: Vor dem Schlafengehen auf die saubere, trockene, unversehrte Haut auftragen und über Nacht einwirken lassen. Wiederholen Sie die Anwendung einmal pro Woche oder öfter als erforderlich.22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Parfüm MehrfarbigUnisex-Parfüm KOPFNOTEN HERZNOTEN BASISNOTEN Alphard Bergamotte, Kumarine, Vetiver, Orangen- Iris, Ylang-Ylang, Grapefruitblätter Kubanisches Zedernholz, haitianischer Vetiver, Eichenmoos, Amber Majoris Sorrento-Zitrone, sizilianische Orange, kalabrische Grapefruit Veilchen, Magnolie, Pfingstrose Amber, Weihrauch, weißer Moschus Mouud Bergamotte, Kardamom, Eukalyptus Veilchen, Orris, Amber, Weihrauch Sandelholz, Vetiver, Tabak, Moschus Terra D'Ombra Koriander, Zitrone, Muskat Jasmin, Teerose, italienisches Leder Vetiver, Gurjumbalsam, Guajakholz289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
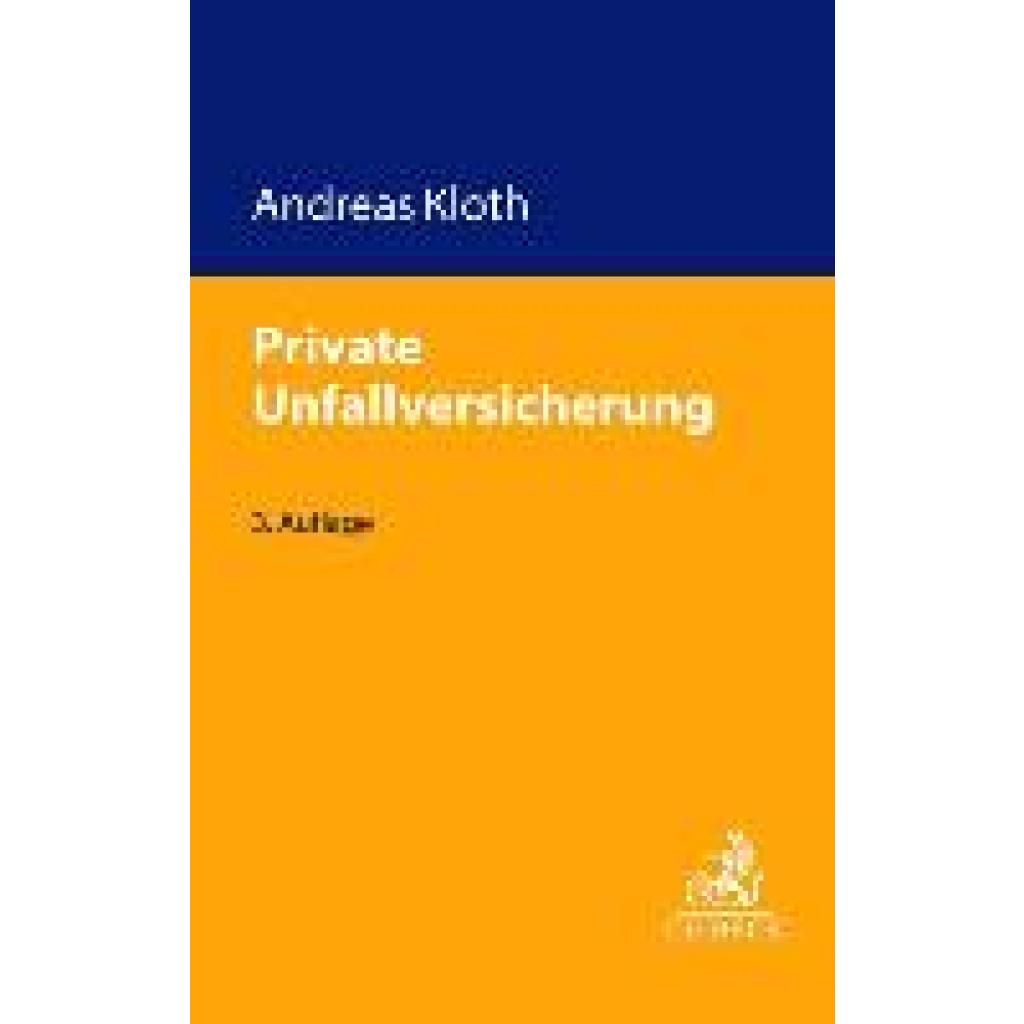
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.